نظام پرداخت بینالمللی چطور کار میکند؛ از سوئیفت و ویزا تا پیپل و کریپتو
وقتی شهریه یک دانشگاه در کانادا را میپردازید، یا برای دوستتان در آلمان پول میفرستید، پول شما از یک «لوله» واحد عبور نمیکند؛ از چند شبکه متفاوت میگذرد که هر کدام قواعد، سرعت و هزینه خودشان را دارند. شناختن این شبکهها کمک میکند بفهمید چرا یک انتقال چند دقیقه طول میکشد و یکی دیگر چهار روز، چرا کارمزد یکی شفاف و از پیش معلوم است و دیگری وسط راه از مبلغ شما کم میشود، و مهمتر از همه: چه پرداختهایی ممکن است حسابتان را به دردسر بیندازد. این راهنما نقشه کلی نظام پرداخت بینالمللی است؛ از کارتهای بانکی و سوئیفت تا پیپل و رمزارز.
لایه اول: شبکههای کارتی
کارت بانکی شما خودش پول جابهجا نمیکند؛ عضو یک «شبکه» یا طرح کارتی (Card Scheme) است که قواعد بازی را تعیین میکند: چه کسی میتواند کارت صادر کند، سقف تراکنش چقدر است، اگر مشتری اعتراض کرد پول چطور برمیگردد (همان Chargeback معروف) و کارمزد بین بانکها چطور تقسیم میشود.
مهمترین شبکههای جهان اینها هستند:
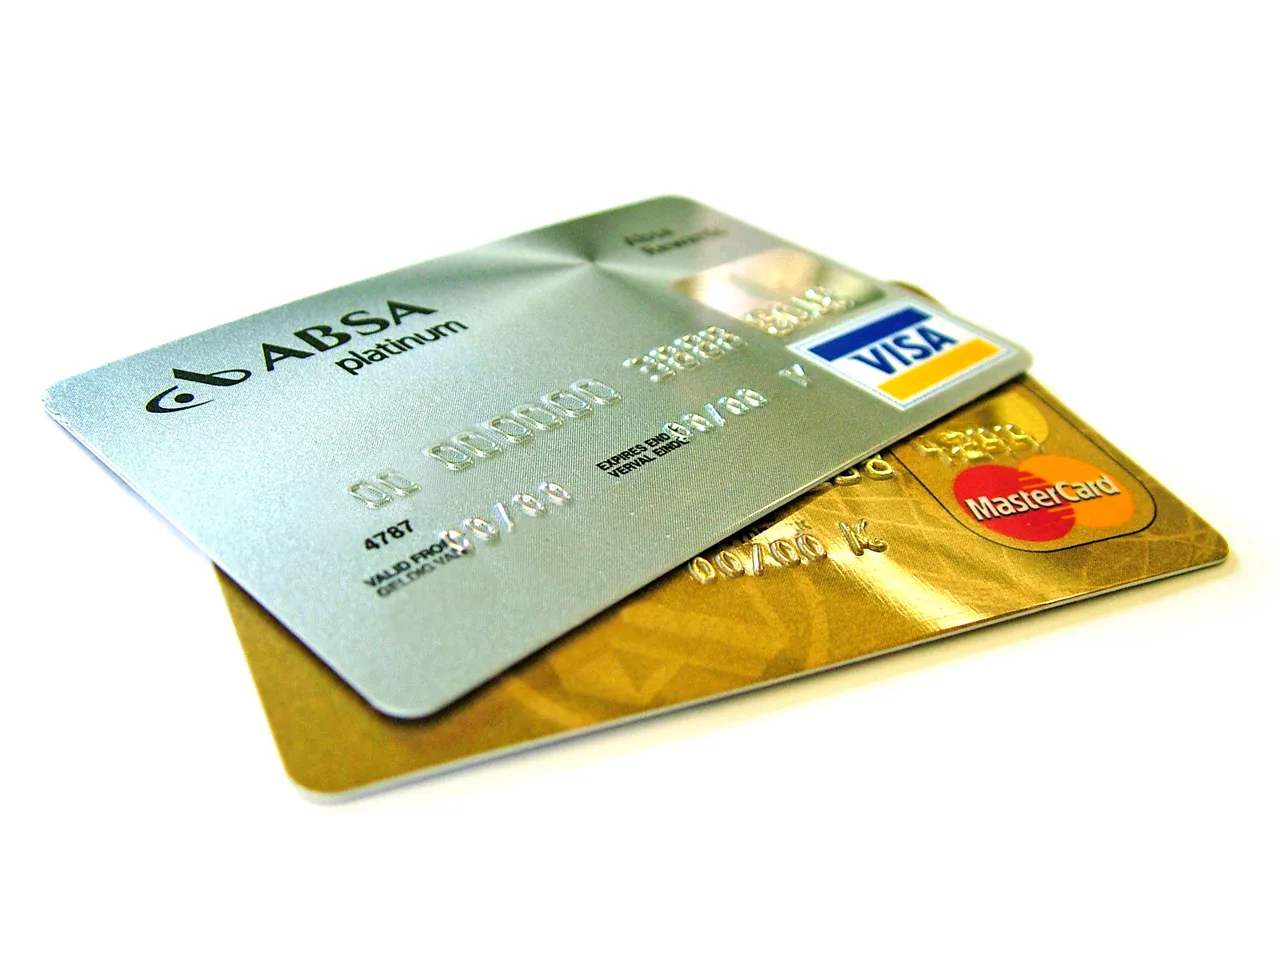
ویزا (Visa)
بزرگترین شبکه کارتی جهان از نظر تعداد کارت و حجم تراکنش؛ در بیش از ۲۰۰ کشور و قلمرو پذیرفته میشود. ویزا خودش به کسی وام نمیدهد و کارت صادر نمیکند؛ زیرساخت و قواعد را میدهد و بانکها کارت را صادر میکنند.
مسترکارت (Mastercard)
رقیب همقد ویزا با پوشش جهانی مشابه. در بسیاری از کشورها این دو شبکه عملاً جایگزین یکدیگرند و بیشتر فروشگاهها هر دو را میپذیرند.
امریکن اکسپرس (Amex)
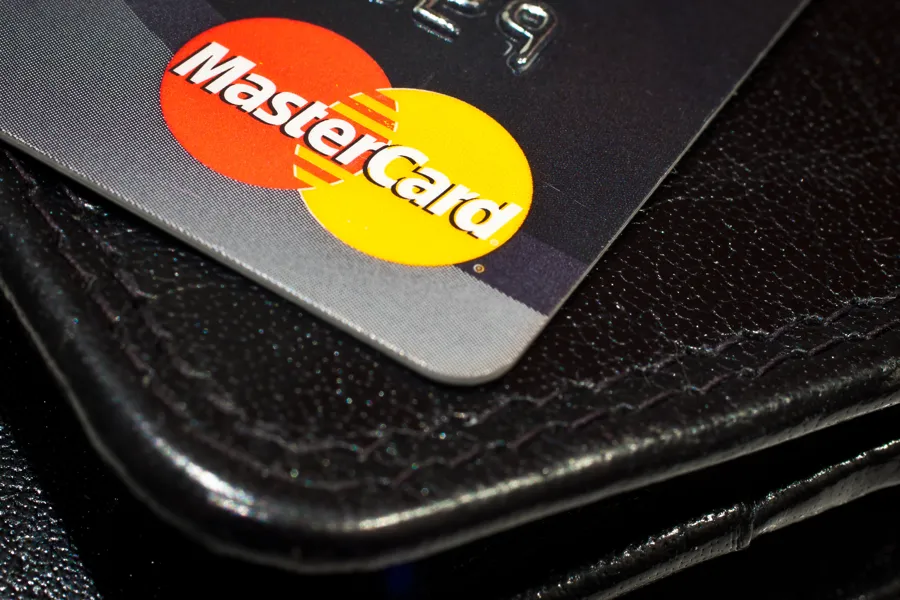
هم شبکه است و هم صادرکننده؛ یعنی برخلاف ویزا، خودش مستقیم کارت میدهد و اعتبار تأمین میکند. کارمزدش برای فروشنده بالاتر است، برای همین همهجا پذیرفته نمیشود، اما در عوض خدمات مشتری و امتیازهایش (Points) سخاوتمندانهتر است. عکس زیر کارت سنچوریون امکس است؛ همان کارت مشکی معروفی که فقط دعوتی صادر میشود.
یونیونپی (UnionPay)
شبکه ملی چین و از نظر تعداد کارتِ صادرشده بزرگترین شبکه دنیاست؛ بیرون از چین پذیرشش رو به رشد است، بهخصوص در آسیا و مسیرهای توریستی.
میر (Mir)
شبکه ملی روسیه که بعد از تحریمهای ۲۰۱۴ و گستردهتر بعد از ۲۰۲۲ نقش اصلی را در پرداخت داخلی روسیه گرفت؛ پذیرش بینالمللیاش محدود و وابسته به توافقهای دوجانبه است.
جیسیبی (JCB)
شبکه ژاپنی که در شرق آسیا قوی است و از مسیر اتحاد با شبکههای دیگر، در بقیه جهان هم پذیرش دارد.
دیسکاور (Discover)
شبکه آمریکایی که در خود آمریکا پوشش گستردهای دارد و بیرون از آن بیشتر از مسیر اتحاد با یونیونپی و جیسیبی کار میکند.
انواع کارت از نظر جنس پول
- دبیت (Debit): پول مستقیم از حساب خودتان کم میشود؛ سقفش موجودی حساب است.
- کردیت (Credit): بانک تا یک سقف اعتباری به شما قرض میدهد و ماهانه صورتحساب میفرستد؛ اگر بهموقع تسویه نکنید، بهره میخورد.
- پریپید (Prepaid): اول شارژ میکنید، بعد خرج؛ نه حساب بانکی میخواهد نه اعتبار، برای همین سقف و امنیتش پایینتر است.
- شارژ کارت (Charge Card): شبیه کردیت اما بدون سقف از پیش تعیینشده و با الزام تسویه کامل در پایان ماه؛ بیشتر در محصولات پریمیوم امکس دیده میشود.
ردههای پریمیوم: پلاتینیوم، سیگنچر و اینفینیت
روی هر شبکه، کارتها ردهبندی هم دارند و رده بالاتر یعنی خدمات بیشتر (و معمولاً کارمزد سالانه بالاتر):
- کلاسیک / استاندارد: کارت پایه؛ پرداخت و برداشت معمولی.
- گلد: کمی سقف و خدمات بیشتر، مثل برخی بیمههای مسافرتی محدود.
- پلاتینیوم (Platinum): بیمه سفر کاملتر، دسترسی به برخی سالنهای فرودگاه، خدمات کانسیرج (رزرو و هماهنگیهای سفر و سبک زندگی) و سقف تراکنش بالاتر.
- ویزا سیگنچر (Signature) و مسترکارت ورلد (World): رده بالای میانرده؛ مزایایی مثل بیمه اجاره خودرو و پیشنهادهای هتل.
- ویزا اینفینیت (Infinite) و مسترکارت ورلد الیت (World Elite): بالاترین رده عمومی هر دو شبکه. مزیتهای معمول: دسترسی گسترده به سالنهای تشریفات فرودگاه (معمولاً از مسیر Priority Pass یا برنامه اختصاصی بانک)، کانسیرج ۲۴ ساعته، بیمههای سفر و خرید قویتر، ارتقای اتاق هتل و صبحانه در هتلهای طرف قرارداد، و خط پشتیبانی اختصاصی. این کارتها معمولاً دعوتی یا با حداقل درآمد/سپرده بالا صادر میشوند و کارمزد سالانهشان هم چندصد دلار است؛ برای کسی میارزد که واقعاً از مزایایش استفاده کند، نه برای اسمش.
نکته مهم: مزایا را «بانک صادرکننده» نهایی میکند، نه فقط شبکه. دو کارت ویزا اینفینیت از دو بانک متفاوت میتوانند تجربه کاملاً متفاوتی داشته باشند.
لایه دوم: سوئیفت و نظام بینبانکی
وقتی پول از یک بانک در یک کشور به بانکی در کشور دیگر میرود، معمولاً پشت صحنه «بانکداری کارگزاری» (Correspondent Banking) در جریان است: بانکها نزد هم حساب دارند — حساب «نوسترو» (حساب ما نزد شما) و «وسترو» (حساب شما نزد ما) — و با پیامهای استاندارد به هم دستور میدهند از کدام حساب کم و به کدام اضافه کنند.
سوئیفت (SWIFT) خودش پول جابهجا نمیکند؛ شبکه پیامرسان امن بانکهاست (مخفف انجمن ارتباطات مالی بینبانکی جهانی، مستقر در بلژیک) که بیش از ۱۱ هزار مؤسسه مالی در ۲۰۰+ کشور را به هم وصل میکند. وقتی میگوییم «حواله سوئیفتی زدم»، یعنی دستور پرداخت با پیام استاندارد سوئیفت بین بانکها رد و بدل شده و تسویه در حسابهای کارگزاری انجام شده است. هر بانک یک کد شناسایی یکتا دارد: BIC یا همان Swift Code (۸ یا ۱۱ نویسه). سرویس SWIFT gpi هم ردیابی لحظهای و سرعت بیشتر به همین شبکه اضافه کرده، اما انتقال سوئیفتی کلاسیک هنوز میتواند از چند بانک واسطه بگذرد و هر واسطه سهمی از کارمزد بردارد؛ برای همین مبلغ رسیده گاهی کمتر از مبلغ ارسالی است.
شبکههای مهم دیگر:
- SEPA: منطقه پرداخت واحد یورو؛ انتقال یورویی بین ۳۶ کشور اروپایی با یک استاندارد و معمولاً ارزان یا رایگان، و نسخه فوری آن (SEPA Instant) در چند ثانیه تسویه میکند. شناسه حساب در این فضا IBAN است.
- TARGET2: سیستم تسویه ناخالص آنی بانک مرکزی اروپا برای مبالغ بزرگ بین بانکها.
- Fedwire و CHIPS (آمریکا): فدوایر سیستم بانک مرکزی آمریکا برای انتقالهای دلاری بزرگ و فوری است؛ CHIPS همتای خصوصی آن برای تسویه دلاری بینبانکی است و بخش بزرگی از وایرهای دلاری دنیا از آن میگذرد.
- CIPS (چین): سیستم پرداخت بینبانکی فرامرزی چین برای تسویه یوآن، که بعد از تحریمها نقش پررنگتری پیدا کرده است.
- SPFS (روسیه): سامانه پیامرسان مالی بانک مرکزی روسیه؛ جایگزین داخلی سوئیفت برای بانکهای روسی و چند کشور همپیمان.
مدل شماره حسابها در دنیا
- IBAN: شماره حساب بینالمللی استاندارد (ISO 13616) که با کد دو حرفی کشور شروع میشود، دو رقم کنترلی دارد و بعد شماره حساب داخلی میآید؛ در اروپا، ترکیه، امارات و خیلی از کشورهای منطقه رایج است. ایران هم IBAN دارد — همان «شبا» که با IR شروع میشود — اما شبای ایرانی به شبکه بانکی بینالمللی وصل نیست.
- BIC / Swift Code: شناسه خود بانک (نه حساب)؛ کنار IBAN برای مسیریابی بینالمللی استفاده میشود.
- Routing Number (آمریکا): عدد ۹ رقمی شناسایی بانک در سیستم داخلی آمریکا؛ کنار Account Number برای انتقالهای داخلی (ACH و Wire) به کار میرود.
- Sort Code (انگلیس): کد ۶ رقمی شعبه/بانک در پرداخت داخلی بریتانیا.
- CLABE (مکزیک)، BSB (استرالیا) و…: بیشتر کشورها نسخه داخلی خودشان را دارند؛ درگاههای بینالمللی معمولاً IBAN یا ترکیب SWIFT + شماره حساب را میخواهند.
قاعده طلایی: یک نویسه اشتباه در IBAN معمولاً یعنی برگشت خوردن انتقال بعد از چند روز (و کسر کارمزد)؛ در وایرهای بدون IBAN، اشتباه ممکن است یعنی پول به حساب دیگری بنشیند و برگرداندنش سخت و گاهی نشدنی باشد.
لایه سوم: فینتکها، پیپل و حوالهها
بین کارت و بانک، یک لایه خدماتی روی همین زیرساختها ساخته شده است:
- پیپل (PayPal): کیف پول و درگاه پرداخت آنلاین؛ پول بین حسابهای پیپل فوری جابهجا میشود اما ورود و خروج پول از پیپل به بانک، روی همان ریلهای بانکی و کارتی انجام میشود. مزیتش راحتی و حمایت از خریدار (Buyer Protection) است؛ نقطه ضعفش برای خیلیها کارمزد تبدیل ارز، نگهداشتن (Hold) مبالغ برای حسابهای جدید یا پرریسک و سختگیری در احراز منبع پول است.
- وایز (Wise): نمونه شاخص مدل جدید انتقال خرد: در هر کشور حساب محلی دارد، پول را در مبدأ تحویل میگیرد و معادلش را از حساب محلی مقصد پرداخت میکند؛ یعنی پول شما عملاً مرز را رد نمیکند و برای همین کارمزد و نرخ تبدیلش شفاف و نزدیک نرخ واقعی بازار است.
- رولوت (Revolut) و نئوبانکها: حساب چندارزی + کارت + تبدیل ارز درونبرنامهای؛ برای خرجکرد و انتقالهای شخصی کوچک و متوسط محبوباند.
- وسترن یونیون و مانیگرام: شبکههای قدیمی حواله با صدها هزار نمایندگی نقدی در دنیا؛ وقتی گیرنده حساب بانکی ندارد یا پول نقد میخواهد هنوز بیرقیباند، اما هزینهشان معمولاً از فینتکها بیشتر است.
- رمیتلی (Remitly)، زوم (Xoom) و سرویسهای مشابه: تمرکزشان روی پول کارگران مهاجر به خانواده است؛ سرعت و قیمت رقابتی در مسیرهای پرتردد.
«بهترین» سرویس مطلق وجود ندارد: برای مبلغ کم و سرعت، فینتکها؛ برای مبلغ بزرگ و سند رسمی (مثل شهریه با رسید بانکی)، وایر بانکی؛ برای گیرنده بدون حساب، شبکههای نقدی. همیشه «مبلغی که گیرنده دقیقاً دریافت میکند» را مقایسه کنید، نه فقط کارمزد اعلامی را؛ اختلاف اصلی معمولاً در نرخ تبدیل پنهان است.
پرداخت با کریپتو و استیبلکوین
رمزارزها ریل چهارمی ساختهاند که نه بانک میخواهد نه شبکه کارتی: انتقال روی بلاکچین انجام میشود و تسویهاش (بسته به شبکه) از چند ثانیه تا چند ده دقیقه طول میکشد.
- بیتکوین و رمزارزهای نوسانی: برای انتقال ارزش مرزی سریعاند اما نوسان قیمت، کارمزد متغیر شبکه و برگشتناپذیر بودن تراکنش (اشتباه در آدرس یعنی از دست رفتن پول) ریسکهای اصلیاند.
- استیبلکوینها (مثل USDT و USDC): ارزششان به دلار گره خورده و برای انتقال بینکشوری بسیار استفاده میشوند؛ روی شبکههای مختلف (مثل ترون و اتریوم) کارمزد و سرعت متفاوت دارند. ریسکهایشان: اشتباه در انتخاب شبکه مقصد، مسدودشدن دارایی توسط صادرکننده در موارد تحریمی یا مشکوک، و وضعیت قانونی نامشخص در بعضی کشورها.
نکته کلیدی برای ایرانیها: خیلی از صرافیها و پلتفرمهای بزرگ رمزارزی بهخاطر تحریم به کاربران ایرانی خدمات نمیدهند و دارایی حسابهای شناساییشده را مسدود میکنند؛ استفاده از کریپتو یعنی پذیرفتن این ریسک و مسئولیت نگهداری کلید خصوصی با خودتان.
چه پرداختهایی حساب را بن میکند؟
بانکها و فینتکها از جریمههای نظارتی میترسند و در تردید، حساب را میبندند تا ریسک را نگه دارند (به این موج میگویند De-risking). رفتارهایی که بیش از همه حساب را به بستهشدن میرساند:
- پول با منبع نامشخص: واریزهای نقدی یا بینالمللی بدون توضیح و سند (قرارداد، فاکتور، فیش حقوقی) — اولین چیزی که سیستمهای مبارزه با پولشویی (AML) علامت میزنند.
- پرداخت یا دریافت برای شخص ثالث: اینکه حساب شما محل عبور پول دیگران شود، مخصوصاً در برابر کارمزد؛ از نگاه بانک این یعنی لایهسازی (Layering).
- حساب اجارهای و هویت جعلی: دادن حساب به دیگری یا افتتاح حساب با مدارک/نشانی غیرواقعی؛ در پیپل و فینتکها بهمحض کشف، بستهشدن دائمی است.
- قمار، شرطبندی و کسبوکارهای پرریسک بدون مجوز: خیلی از بانکها و درگاهها این حوزهها را در سیاست داخلیشان ممنوع کردهاند.
- معامله رمزارز از مسیرهای خاکستری: خریدوفروش OTC بدون فاکتور و با حساب شخصی، مخصوصاً با طرفهای ناشناس، از پرتکرارترین دلایل مسدودی حسابهای بانکی و پیپل است.
- ساختاربندی (Structuring): خرد کردن یک مبلغ بزرگ به چند تراکنش کوچک برای فرار از آستانه گزارشدهی؛ خودش جرم مستقل است و سیستمها دقیقاً برایش طراحی شدهاند.
- نقض تحریمها: پرداخت به/از اشخاص و کشورهای تحریمشده یا دور زدن محدودیتها با واسطه؛ جریمههای OFAC و اتحادیه اروپا آنقدر سنگین است که بانکها کوچکترین نشانه را هم تحمل نمیکنند.
- الگوی رفتاری ناگهانی: حسابی که ماهها خلوت بوده و یکباره گردش بزرگ بینالمللی میگیرد، بدون اطلاع قبلی به بانک.
راه کمریسک ساده است: برای هر واریز و پرداخت بینالمللی، «توضیح روشن + سند نگهداشتهشده» داشته باشید و از قبل با بانک یا سرویستان هماهنگ کنید.
امنیت انتقال پول
- تأیید هویت و KYC/AML: هر سرویس معتبر قبل از انتقال، هویت و گاهی منبع پول را احراز میکند؛ سرویسی که هیچچیز نمیپرسد، خودش علامت خطر است.
- 3-D Secure و توکنسازی در کارتها: لایه تأیید دوم (رمز یکبارمصرف/تأیید در اپ بانک) و جایگزینی شماره کارت با توکن در پرداختهای موبایلی، سرقت داده کارت را بیاثر میکند.
- PCI DSS: استاندارد اجباری نگهداری داده کارت برای فروشگاهها و درگاهها.
- کنترلهای تحریمی و تقلب: هر وایر بینالمللی از فیلترهای نامهای تحریم و الگوهای تقلب رد میشود؛ تأخیرهای یک تا دو روزه خیلی وقتها همینجاست.
- برگشتناپذیری: کارت قابل اعتراض و برگشت (Chargeback) است؛ وایر بانکی و کریپتو عملاً نه. برای مبالغ بزرگ این تفاوت از خود کارمزد مهمتر است.
جمعبندی
نظام پرداخت بینالمللی یک شبکه نیست؛ چند شبکه روی هم است: کارتها برای خرج روزمره، سوئیفت و بانکهای کارگزار برای انتقالهای رسمی و بزرگ، فینتکها برای انتقال خردِ سریع و شفاف، و کریپتو برای مسیر بدون بانک — هر کدام با هزینه، سرعت و ریسک متفاوت. انتخاب درست به مبلغ، مقصد، سرعت و سندپذیری نیاز شما بستگی دارد. در تراستپی ۲۴ ما دقیقاً روی همین نقطه ایستادهایم: پرداختهای خدماتی مشخص و سنددار — شهریه و اپلای دانشگاه، آزمونهای بینالمللی و هزینههای سفارت — با قیمت شفاف از قبل و رسید رسمی، تا لازم نباشد برای هر پرداخت، خودتان درگیر این شبکهها و ریسکهایش شوید.